Paygrama: o pagamento, desenhado por dentro
O Paygrama é um laboratório gratuito que mostra, mensagem por mensagem, o que acontece num pagamento com cartão, Pix, chargeback, MED, Open Finance e abertura de conta. Para quem chega na área, para times de produto, engenharia e atendimento, e para qualquer pessoa que já se perguntou por que uma compra foi negada.
O pagamento é invisível
Você aproxima o cartão, a maquininha apita e aparece "aprovado". Para quem compra, acabou. Por trás, em menos de um segundo, quatro ou cinco empresas trocaram mensagens, um banco decidiu se confia em você, e uma taxa foi dividida entre gente que você nem sabe que existe. Dias depois, o lojista recebe um valor menor do que vendeu, numa data que depende do tipo de compra.
Quase ninguém vê esse caminho inteiro. O cliente vê a maquininha. O lojista vê o extrato. O atendimento vê a reclamação. A engenharia vê os logs do próprio sistema. O produto vê a taxa de aprovação. Cada um enxerga um pedaço, e as conversas entre eles costumam travar justamente onde os pedaços se encontram.
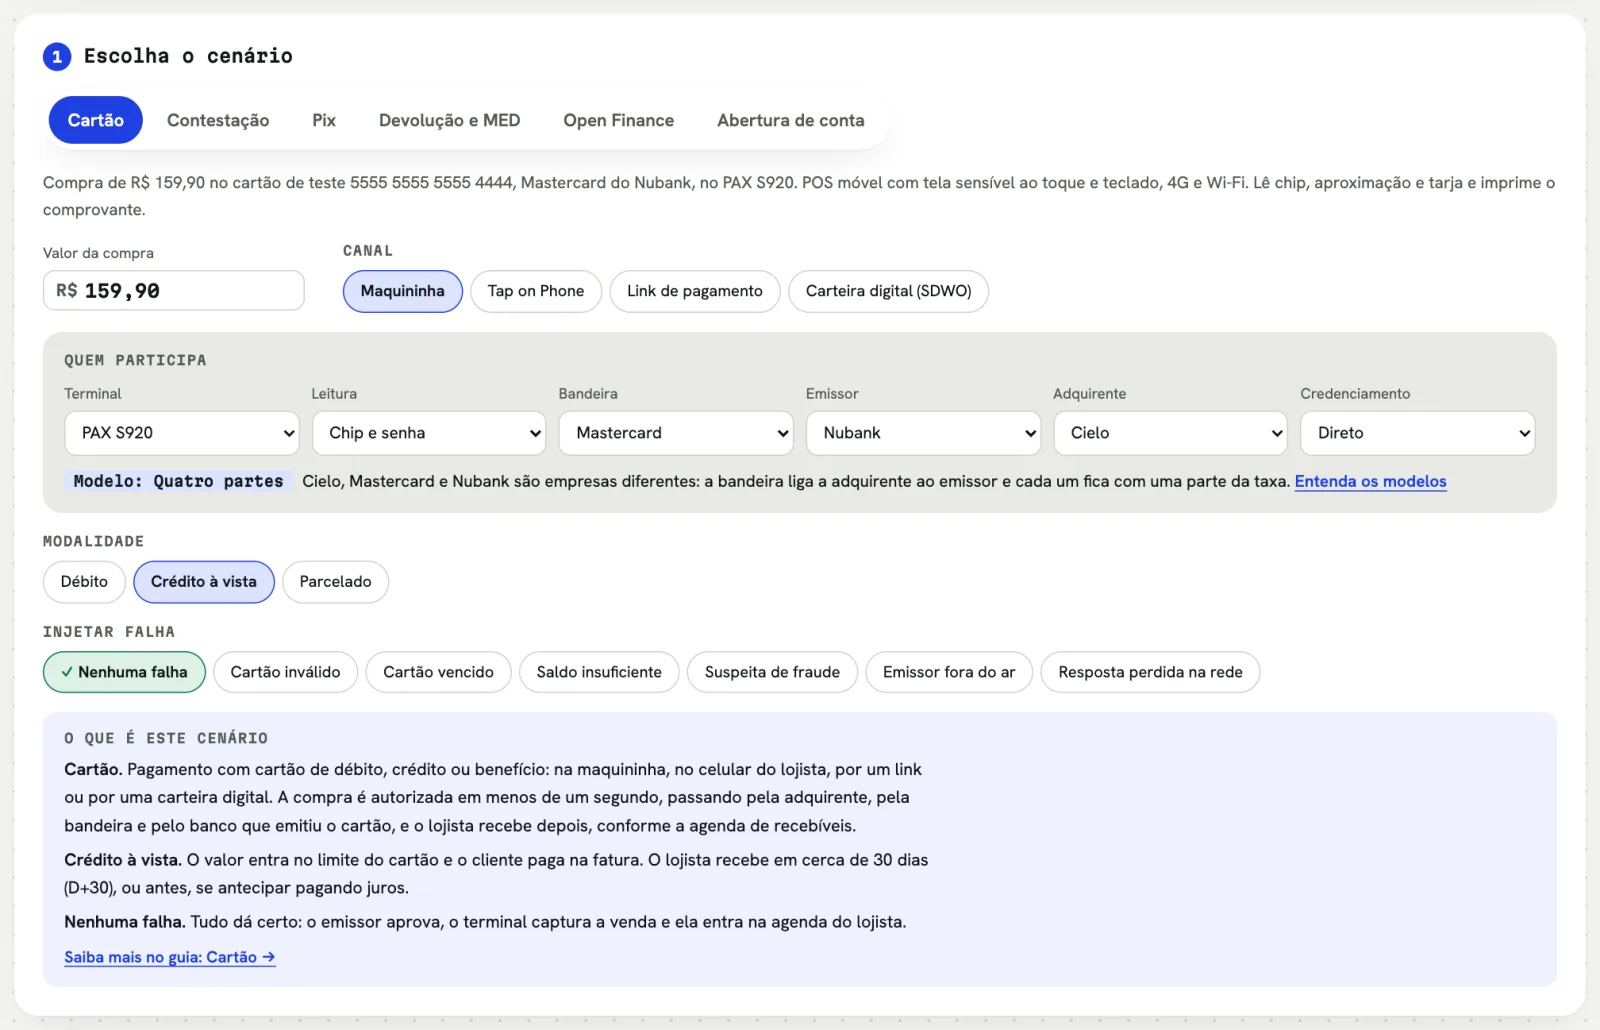
O Paygrama é um laboratório para ver o caminho todo. Você escolhe um pagamento, provoca uma falha se quiser e acompanha cada mensagem entre os participantes: quem fala com quem, quanto tempo leva, o que vai dentro da mensagem, para onde vai o dinheiro e qual é a regra oficial daquele passo.
As perguntas que ele responde
O laboratório cobre cartão, contestação, Pix, devolução e MED, Open Finance e abertura de conta. Mais do que a lista de fluxos, o que importa são as perguntas que ele ajuda a responder.
"Por que a compra foi negada, se eu tinha limite?" A negativa pode vir de lugares diferentes. Um número de cartão inválido é barrado pela própria adquirente, sem nem chegar ao banco. Uma suspeita de fraude é decisão do emissor. Um banco fora do ar faz a bandeira responder no lugar dele. No laboratório, você vê de onde veio o "não" e o código que viajou de volta, como o 51 de saldo insuficiente.
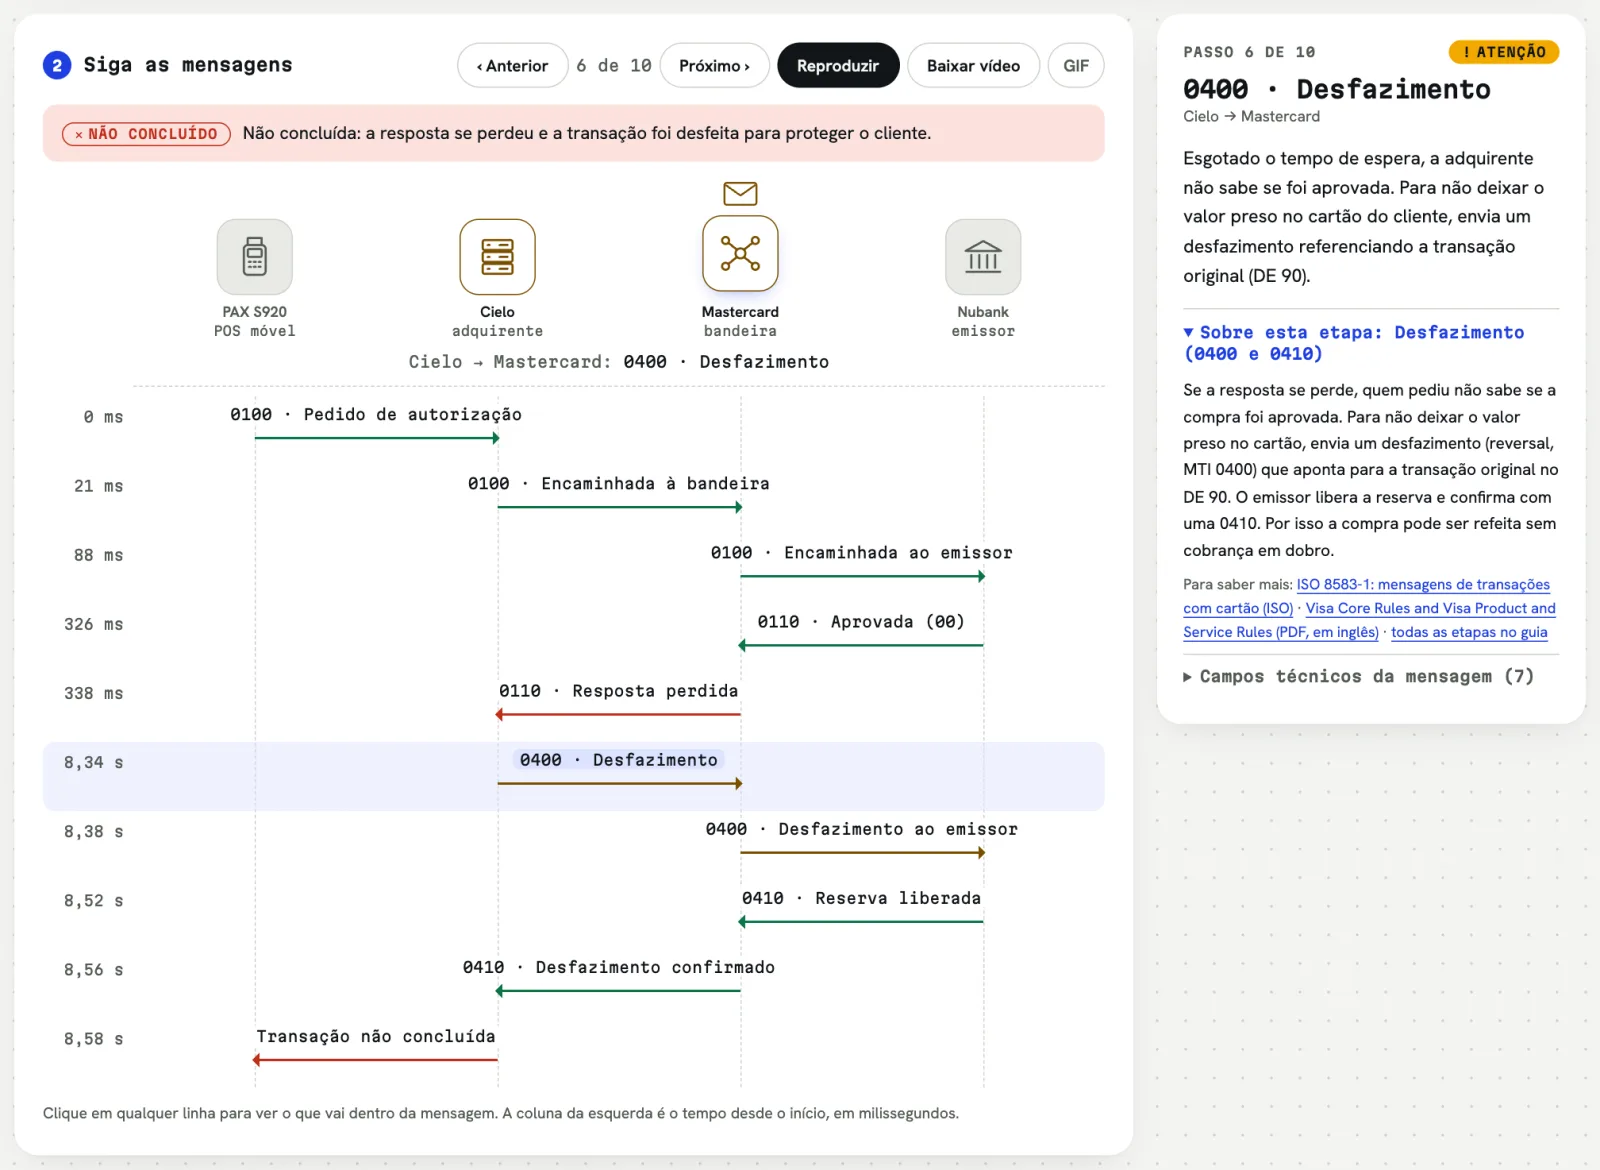
"Fui cobrado duas vezes?" Quando a resposta do banco se perde no caminho, a maquininha não sabe se a compra passou. Para ninguém pagar em dobro, ela manda desfazer a transação. Ver esse desfazimento acontecer explica, em segundos, uma das dúvidas mais comuns do atendimento.
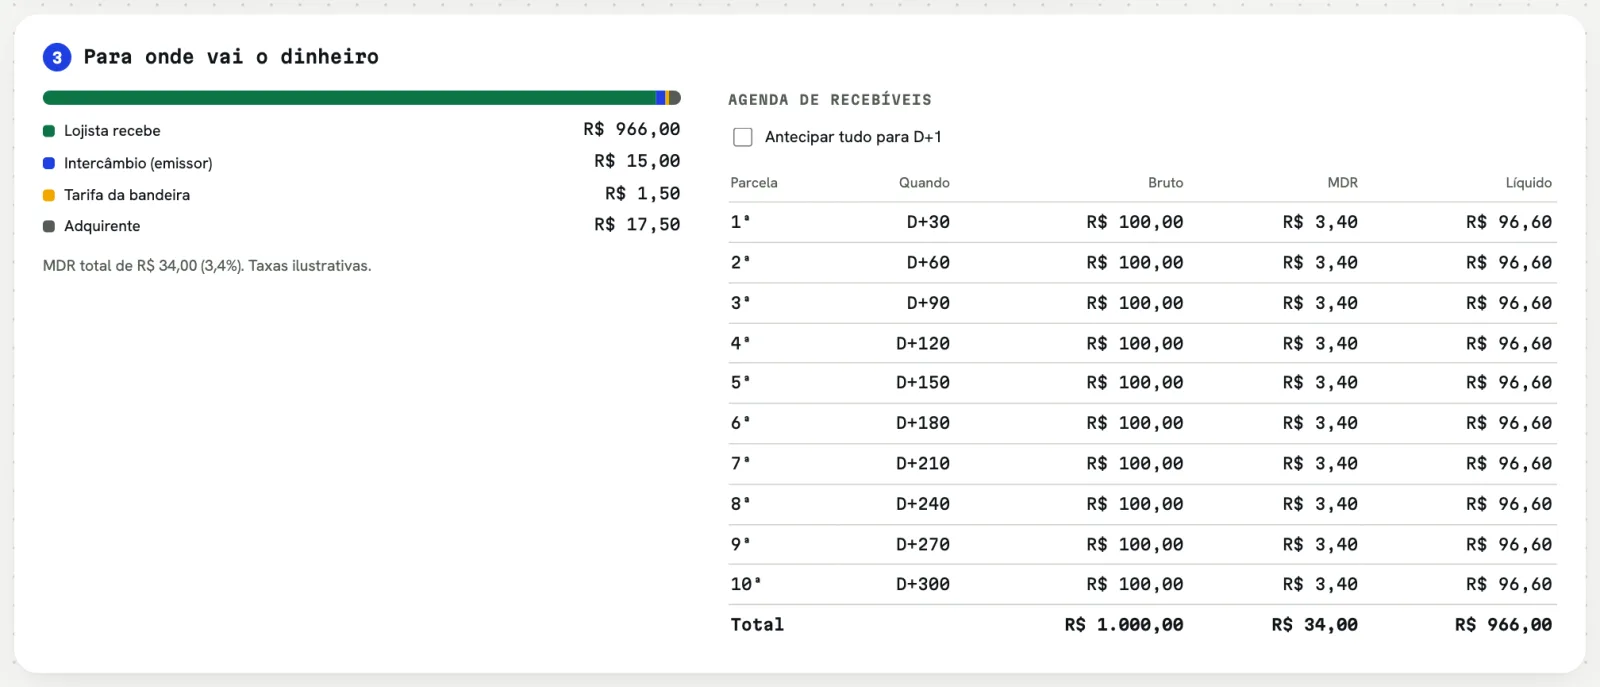
"Quanto o lojista recebe, e quando?" Digite o valor da venda e o laboratório mostra a taxa, a parte de cada participante e a agenda de recebimento, com e sem antecipação. Uma compra parcelada em dez vezes vira dez recebimentos, um por mês.
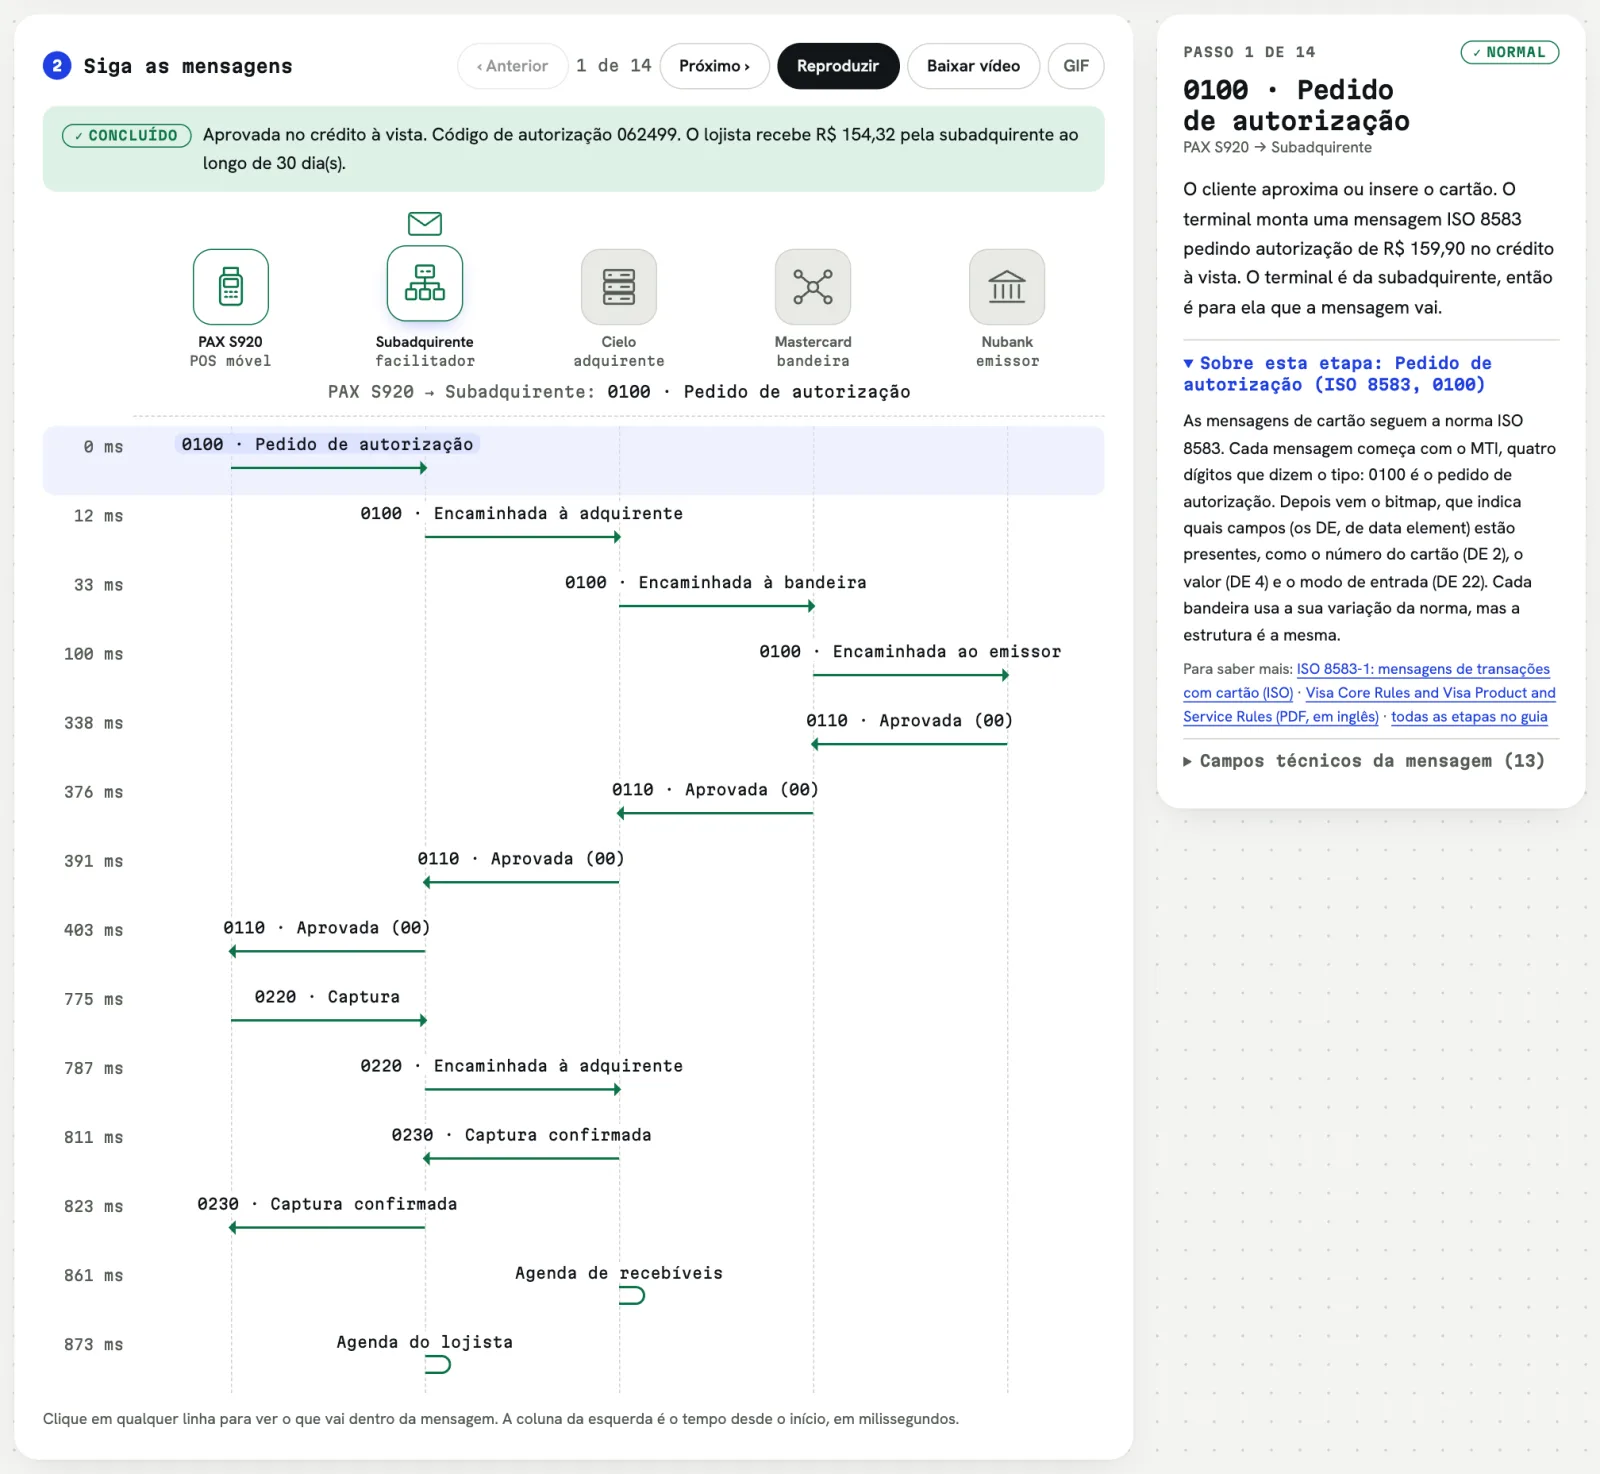
"Vale a pena usar uma subadquirente?" Escolha a maquininha, a bandeira, o banco do cliente e a adquirente, e o laboratório mostra o modelo que essa combinação forma. A mesma compra de R$ 100 custa diferente e é dividida de outro jeito em cada um:
"Caí num golpe pelo Pix. E agora?" A aba de devolução e MED mostra o caminho real: a contestação no banco, a notificação ao banco de quem recebeu, o bloqueio do dinheiro que ainda está na conta e a devolução. Também mostra por que a velocidade importa, já que só volta o que não foi sacado.
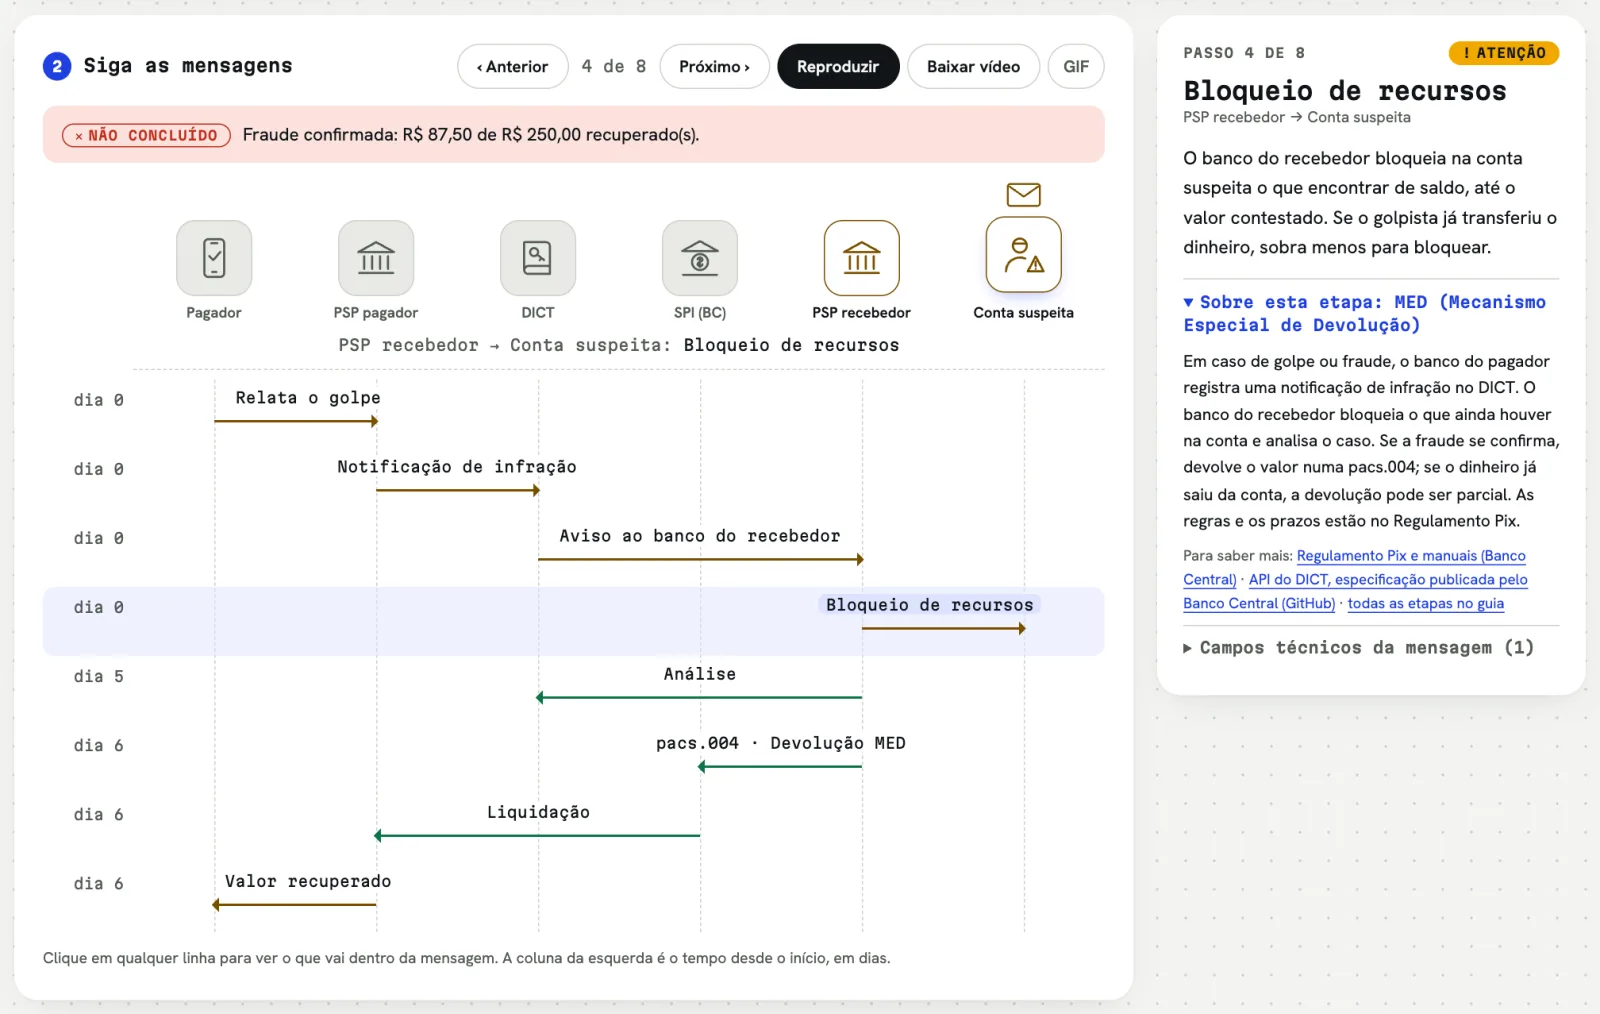
"O cliente não reconhece a compra. O lojista perde o dinheiro?" A contestação mostra o chargeback do começo ao fim: o pedido do cliente, o débito do lojista, a defesa com provas e a decisão, que muda conforme o tipo de compra.
"O que acontece quando eu autorizo um app a ver meus dados do banco?" O Open Finance mostra o consentimento, o redirecionamento, o que é compartilhado e por quanto tempo, além do Pix iniciado por outro app.
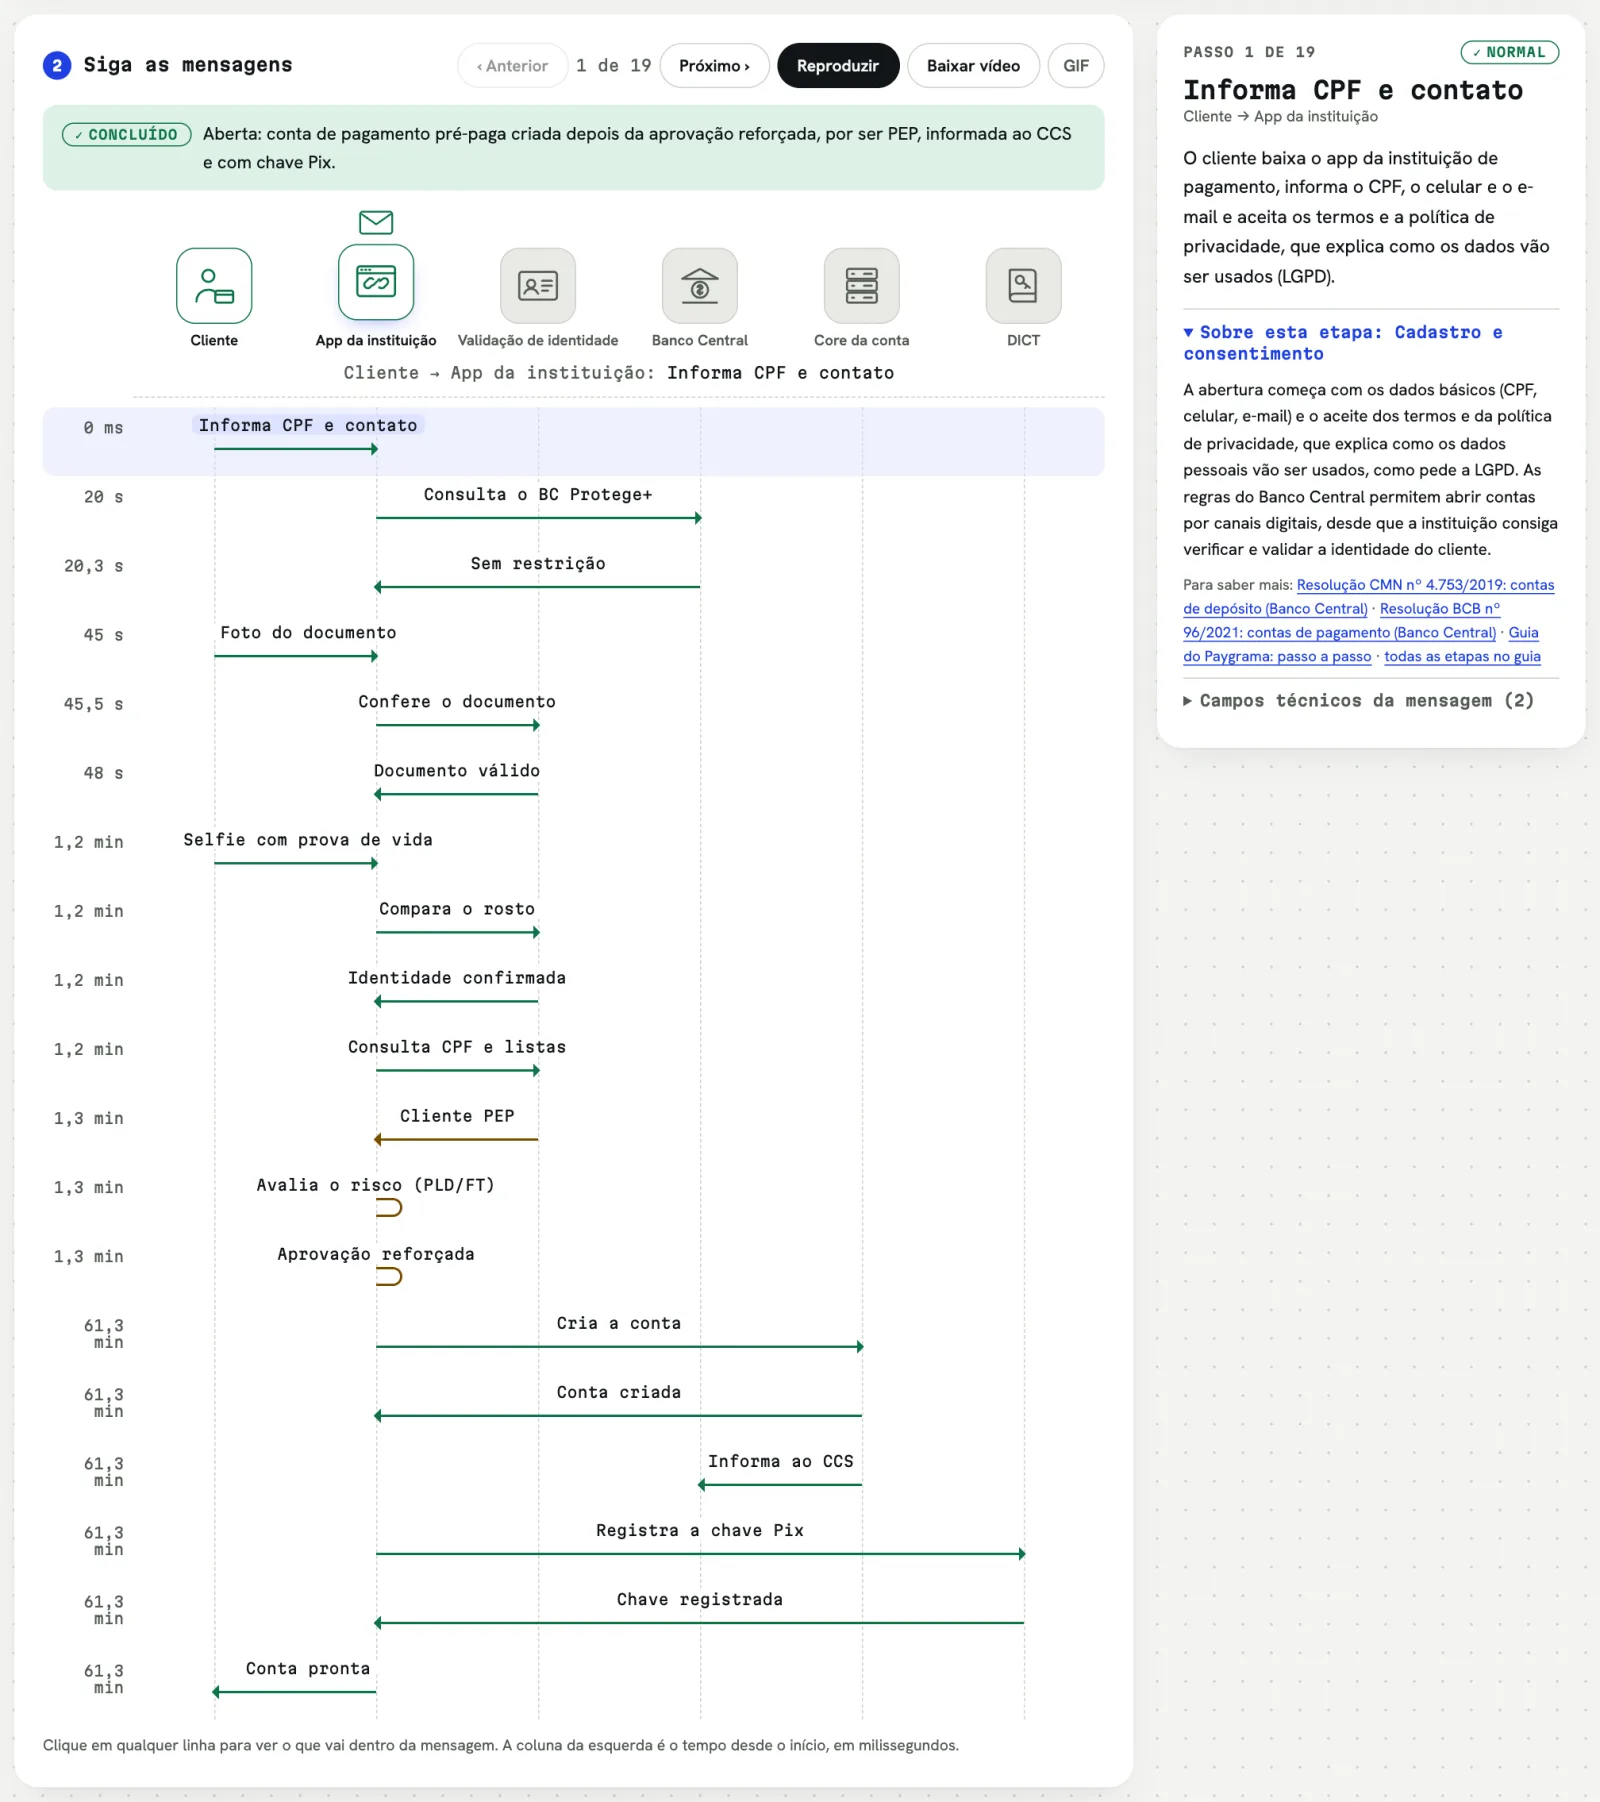
"Por que abrir uma conta pede selfie, e às vezes demora?" A abertura de conta mostra a validação de documento e rosto, a consulta ao BC Protege+, a prevenção à lavagem de dinheiro e o que muda para uma pessoa politicamente exposta.
Para quem é
- Quem está chegando na área. O mapa que antes levava semanas de conversas e quadro branco fica disponível desde o primeiro dia, para explorar no próprio ritmo.
- Produto. Entender de onde vêm as recusas, quanto custa cada modelo e onde a experiência do cliente pode quebrar ajuda a decidir com mais segurança.
- Engenharia. Cada passo mostra os campos técnicos da mensagem, os tempos e as falhas difíceis de reproduzir num ambiente de testes, como a resposta perdida ou o emissor fora do ar.
- Atendimento e operações. Explicar ao cliente por que a compra foi negada, por que o estorno demora ou como funciona o MED fica mais fácil com o fluxo na tela.
- Liderança e negócio. A divisão do dinheiro e as diferenças entre os modelos ficam visíveis sem precisar ler uma especificação.
- Estudantes e curiosos. Pagamento é uma infraestrutura que todo mundo usa todos os dias e quase ninguém vê. O laboratório é um jeito de olhar por dentro.
Como usar no dia a dia
Algumas formas que funcionam bem:
- Na integração de pessoas novas, como roteiro: começar pela compra aprovada, depois as falhas, depois a contestação e o Pix.
- Para explicar um incidente, reproduzindo o caso mais parecido e mostrando onde o fluxo quebrou.
- Em treinamentos de atendimento, com as perguntas que os clientes mais fazem.
- Para discutir uma decisão de produto, comparando modelos e canais lado a lado, como maquininha, Tap on Phone, link de pagamento e carteira digital.
- Para mandar para alguém, baixando o fluxo em vídeo e colando numa conversa ou numa apresentação.
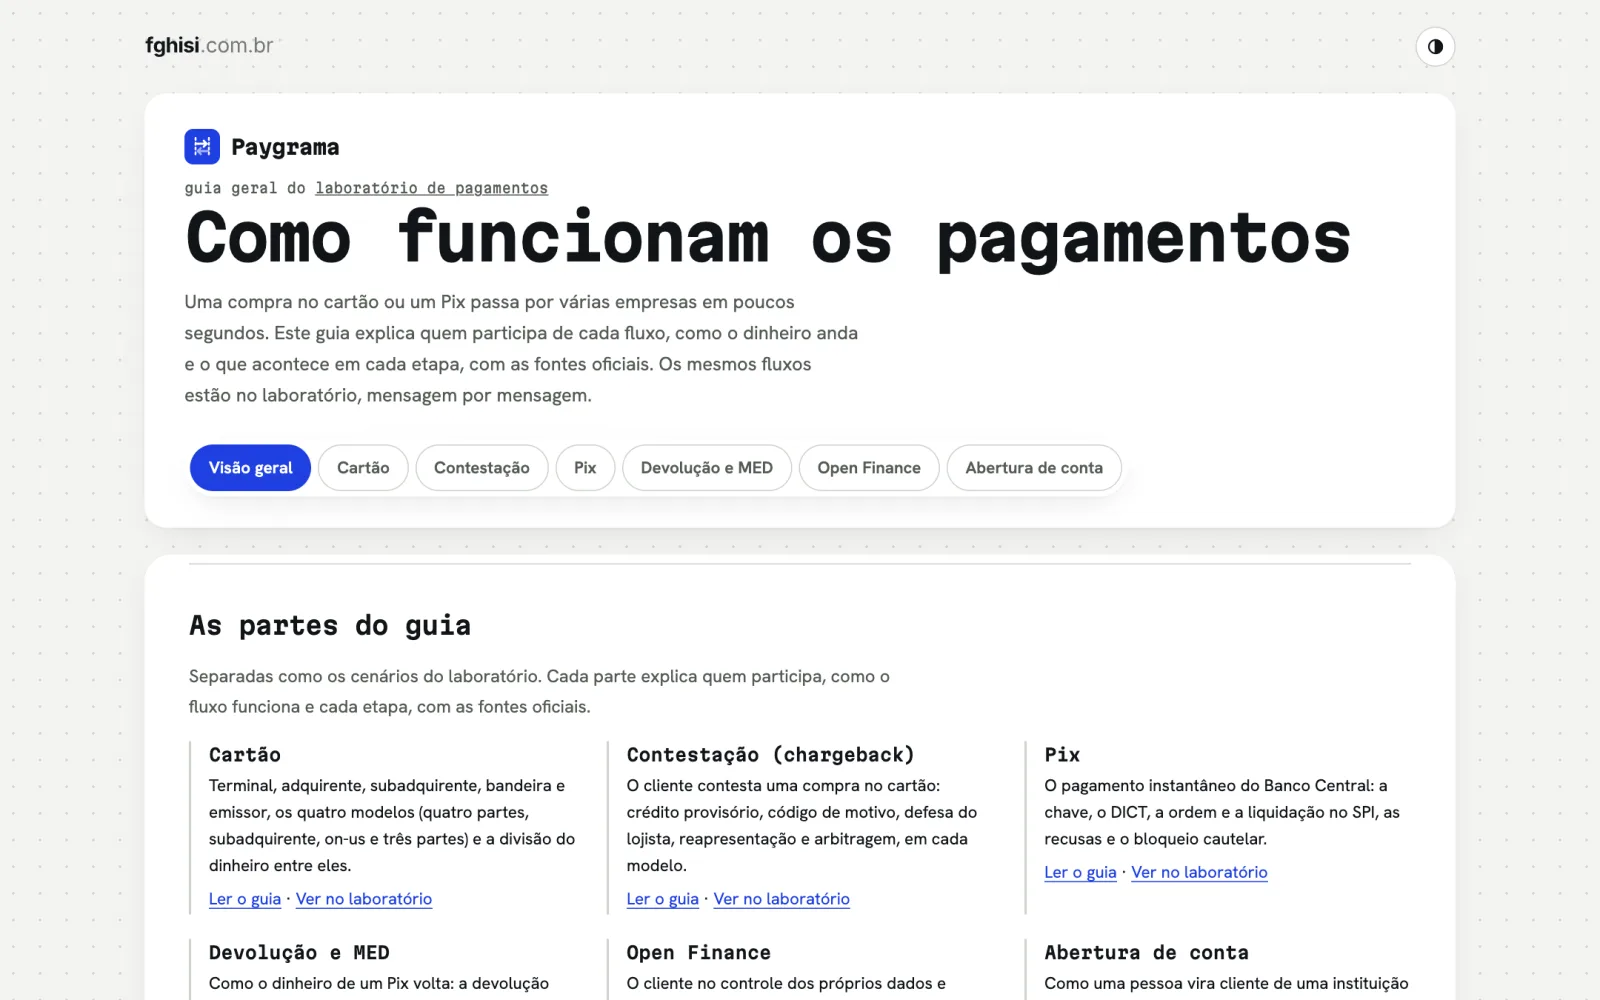
Ao lado do laboratório há um guia geral dos pagamentos, separado nas mesmas partes, com figuras, glossário e fontes, para ler com calma depois de ver o fluxo.
Confiável, mas ilustrativo
Uma ferramenta que ensina não pode ensinar errado. Por isso, cada passo tem um bloco "Sobre esta etapa", com a explicação e o link para a fonte oficial: as normas de mensagens de cartão, o Regulamento Pix, as resoluções do Banco Central, as regras das bandeiras e as especificações do Open Finance Brasil. O que não pôde ser confirmado ficou de fora, ou entrou com a ressalva de conferir a regra em vigor.
Os valores, tempos e taxas são ilustrativos, para mostrar a lógica, e não os números de uma empresa específica. As marcas aparecem só como nomes, para explicar o papel de cada uma.
Como foi feito
O Paygrama foi construído com a ajuda de IA, com o Claude Code, assim como o amardoar e o Soccer Deal. O que a IA não substituiu foram os anos de trabalho com pagamentos que definiram o que mostrar, e a revisão de cada fato contra a fonte.
Próximos passos
Quero continuar acrescentando fluxos e falhas, e estou pensando em como levar os mesmos casos para quem desenvolve pagamentos testar o próprio sistema. Se você trabalha na área e sente falta de algum fluxo, ou achou algo para corrigir, me conta.
O laboratório está em fghisi.com.br/paygrama, de graça e sem cadastro.
Gostou do artigo?
Comentários
Ainda não há comentários. Que tal ser a primeira pessoa a comentar?